此前的研究指出,高铁对800公里以下的国内航空航线构成了最大威胁。在这一距离范围内,高铁通常可在2至3小时内抵达目的地,相较航空出行往往更加便捷、价格也更低。
截至2025年底,中国高铁运营里程已超过5万公里,超过世界其他国家和地区高铁里程的总和。中国政府计划在未来20年内进一步将高铁里程扩大至7万公里。这一庞大的高铁网络正在从根本上重塑航空公司的市场竞争格局,改变其能够有效参与竞争的航线范围。
通过对比OAG提供的2026年8月与2016年8月航班时刻表数据,本文将探讨过去十年间,中国国内航空市场在不同航线距离区间的运力变化、十大航空公司的运力调整情况,以及受高铁冲击最大的航线。
本次分析主要针对航程在800公里以下的航线。
中国国内航空市场呈现分化式增长
过去十年,中国国内航空运力增长了65%,但不同航程的增长表现存在显著差异。
其中,800公里以上航线的运力增长了91%,而800公里以下航线的运力则下降了7%。
进一步来看,800公里以下航线的运力变化呈现出更为复杂的格局:
• 190条航线的运力有所增加;
• 426条新航线开通;
• 163条航线的运力有所缩减;
• 293条航线已不再运营。
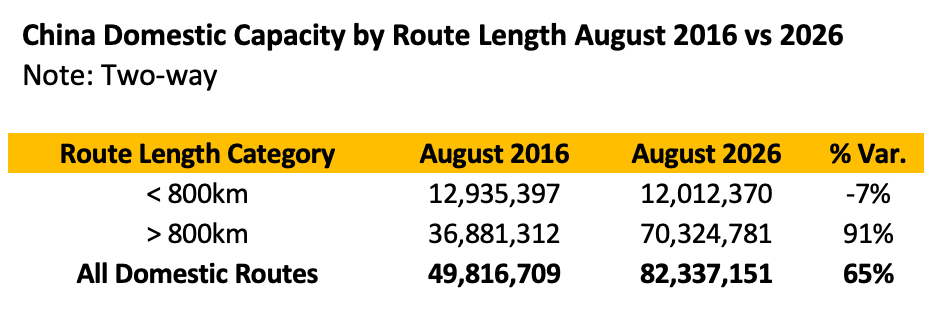
区域性航司扩大短途国内航线布局
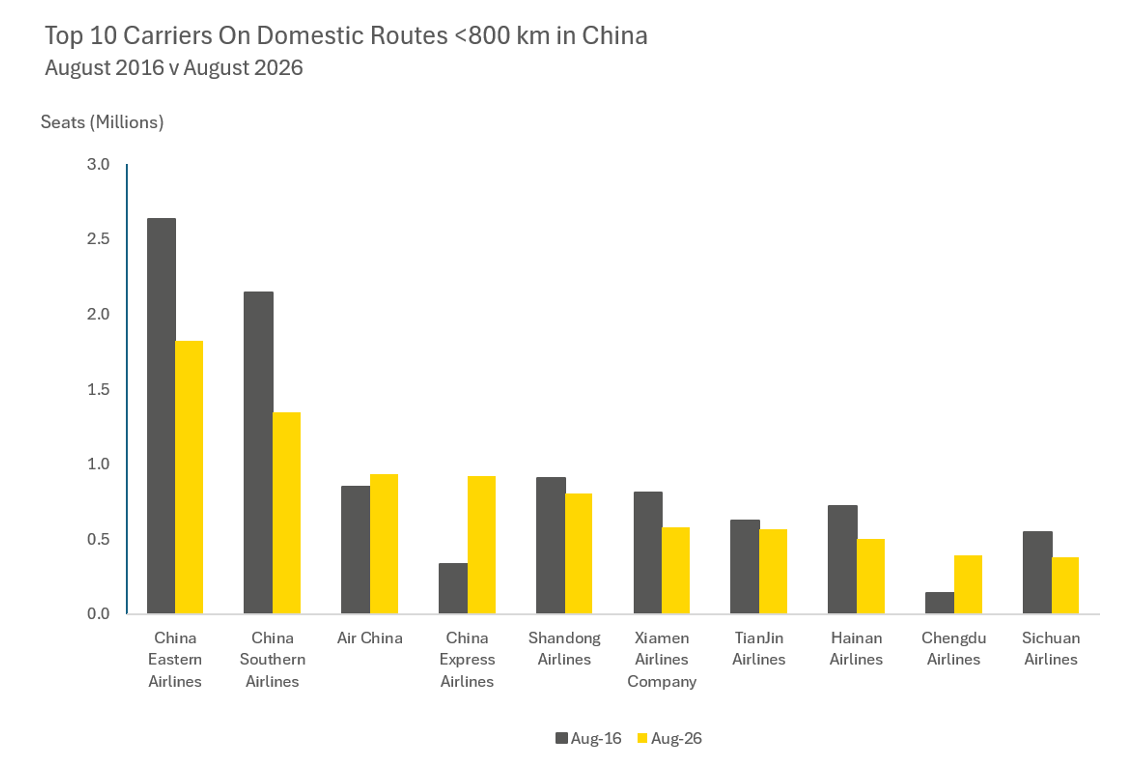
对运营800公里以下航线的十大航空公司进行分析后发现,各家航司的表现呈现分化。其中,多家头部航司的运力削减幅度约达三分之一。
• 与2016年8月相比,东方航空减少了81.58万个座位,降幅为31%;南方航空则减少了79.71万个座位,降幅达37%。
• 相比之下,部分区域性航空公司逆势扩大运力。例如,华夏航空和成都航空的运力分别增长了178%和184%。
从中国国内市场规模最大的10家航空公司的航线网络结构来看,短途航线所占份额的变化进一步凸显了这一趋势:这些航司正在缩减短途航线的运力配置,将更多运力投向航空出行仍具有竞争优势的中长途国内航线。
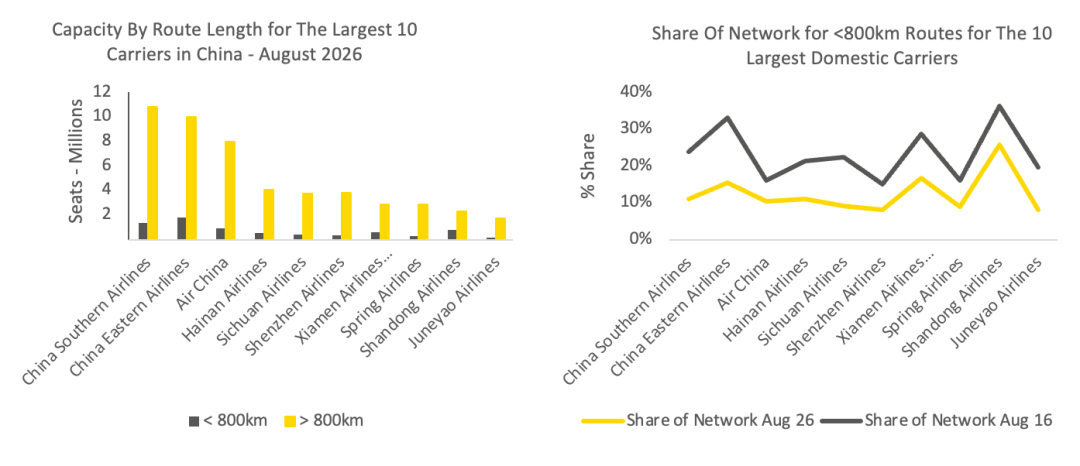
过去十年间,中国国内市场规模最大的10家航空公司中,800公里以下航线的座位运力占比均有所下降,降幅在7至18个百分点之间。其中,东航降幅最大,达到18个百分点;南航和川航紧随其后,均下降13个百分点。
尽管较2016年8月下降了11个百分点,山东航空的800公里以下航线的座位运力占比仍然最高,达到26%。厦门航空这一占比是17%,较2016年8月下降了12个百分点。
航线运力变化
对运力增减幅度最大的五条航线进行分析,可以看出,中国短途航空市场的发展呈现出明显分化。
运力削减幅度最大的五条航线上,东航、南航、川航、昆明航空和祥鹏航空均已撤出或大幅削减运力。与此同时,其他部分航线则吸引了大量新增运力,反映出短途航空市场正在经历结构性调整。
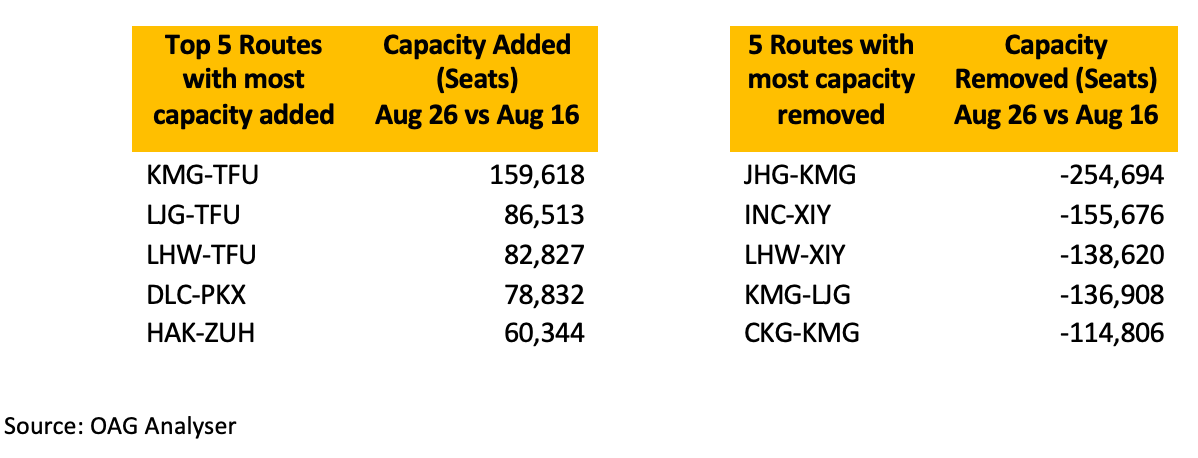
新增运力最多的五条航线,展现了航空出行仍具竞争优势的市场。这些航线连接不同省份的城市,其中不少连接主要航空枢纽与区域中心城市。其中,新增运力排名前三的航线均在过去十年间开通,市场竞争激烈,每条航线均有6至8家航空公司运营。
昆明至成都天府(KMG-TFU)和兰州至成都天府(LHW-TFU)两条航线需要跨越省际山地地形;海口至珠海(HAK-ZUH)则连接海南岛与内地。在这些航线上,乘飞机均比铁路出行耗时更短。
大连至北京大兴(DLC-PKX)航线由南方航空独家运营,2026年8月提供7.88万个座位。海口至珠海(HAK-ZUH)航线则由海南航空提供超过一半的运力,座位数达3.26万个。
宏观视角
中国高铁网络的持续扩张,正在明显重塑国内航空市场,但其影响主要集中在短途航线上,而非整个国内航空市场。
过去十年,800公里以下航线的运力下降了7%,而更长距离的国内航线运力增长了91%。中国大型航空公司逐步降低短途航线在运力结构中的占比,而区域性航空公司则在部分短途航线上扩大运力。这一趋势反映出,航空公司的竞争重心正在发生转移。
800公里以下航线运力下滑,并不意味着中国国内航空市场正在萎缩。自2016年以来,中国国内航空总运力增长了65%。航空公司正逐步将运力集中投向更长距离的航线,在这些市场中,高铁的时间优势相对减弱,航空出行则更容易发挥速度优势。
随着中国继续扩建高铁网络,并进一步提升列车运行速度,短途航空面临的竞争压力可能仍将持续。
因此,对航空公司而言,更值得关注的问题并非高铁是否会取代国内航空出行,而是高铁的竞争优势将进一步延伸至多远的中长途市场,以及随着高铁与航空的竞争格局不断演变,航空公司能否有效调整运力布局。
© 以商业目的使用环球旅讯拥有版权的内容,请遵循环球旅讯
版权声明 获得授权。非商业目的使用,请遵循
CC BY-NC 4.0。
 关注微信


 订阅邮箱




评论 (0)
登录后可以发表评论
立即登录还没有评论,快来抢沙发吧~